PLH Bupati Ketapang Buka Secara Resmi Sosialisasi Peningkatan Aplikasi Pencatatan Aset
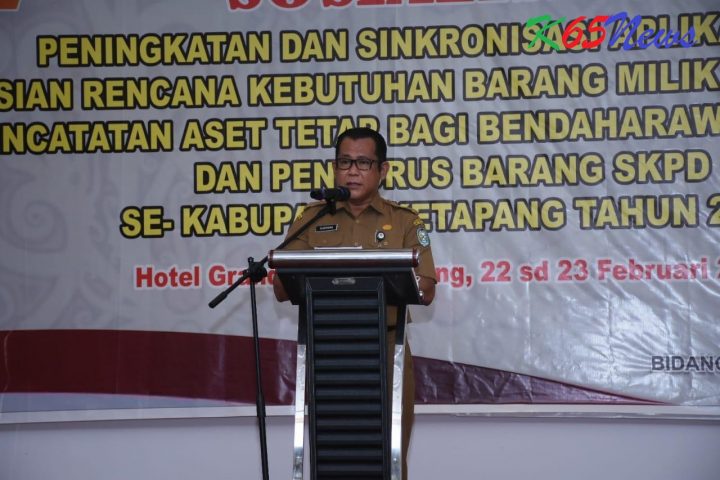
KETAPANG – Sesuai dengan Peraturan Menteri Dalam Negeri Nomor 19 tahun 2016 tentang Pedoman Pengelolaan Barang Milik Daerah dan di Daerah telah ditetapkan juga aturan turunannya berupa Peraturan Daerah Kabupaten Ketapang Nomor 3 tahun 2020 tentang Pedoman Pengelolaan Barang Milik Daerah; penerapan pencatatan aset tetap yang baik dan benar akan menghasilkan kertas kerja laporan aset yang akan mendukung penyusunan laporan keuangan yang transfaran dan akuntabel sehingga berguna bagi manajemen untuk mengambil keputusan-keputusan yang bersifat strategis.
Hal itu disampaikan PLH Bupati Ketapang, Suherman, S.H.,MH saat membuka secara resmi Sosialisasi Peningkatan dan Sinkronisasi Aplikasi Aset Untuk pengisian rencana kebutuhan barang milik daerah (RKBMD dan Pencatatan Aset Tetap Pemerintah Kabupaten Ketapang Tahun 221, bertempat di Ballroom Grand Zuri Hotel Ketapang, Senin (22/2/221 pagi.
Selanjutnya disampaikan Suherman, bahwa dalam hal pengelolaan barang milik Daerah,untuk itu dalam implementasinya diperlukan komitmen kita bersama seluruh SKPD utama bendaharawan pengeluaran dan pengurus barang serta dukungan sumber daya manusia yang kompeten di bidang penatausahaan keuangan menyangkut belanja modal dan penatalaksana barang milik daerah (pengurus barang SKPD) dengan teknoligi sistem informasi yang handal dan terpercaya untuk efisiensi dan efektifitas pelayanan kepada masyarakat.
“Regulasi pemerintahan pusat sangat cepat berkembang dan mengalami perubahan-perubahan dan dinamika yang begitu cepat tersebut harus diantisifasi dengan keberadaan sistem informasi (apilkasi) serta sumber daya manusia yang handal yang menjalankan aplikasi tersebut,” kata Suherman.
Laporan aset kata Suherman sebagai bagian dari laporan-laporan yang harus disajikan secara memadai dalam sebuah laporan keuangan utamanya laporan keuangan daerah memiliki peran penting dalam tersajinya sebuah laporan keuangan yang baik, benar, transparan serta akuntabel yang dapat memberikan gambaran kondisi dan pelaksanaan keuangan suatu daerah dalam rentang 1 (satu) tahun anggaran tertentu serta informasi aset dan kekayaan Daerah dalam periode sebelumnya maupun saat pembuatan laporan, sehingga dapat dijadikan bahan yang berguna bagi manajemen (pimpinan) untuk mengambil kebijakan dan keputusan-keputusan yang bersifat strategis dalam pelaksanaan pengelolaan aset secara khusus dan pengelolaan keuangan daerah secara umum.
“Dalam hal pencatatan dan pelaporan aset dalam mendukung penyusunan laporan keuangan daerah selama ini prestasi pemerintah Kabupaten Ketapang sudah sangat cukup baik dengan dukungan sumber daya manusia baik dari pengguna anggaran/ penguna barang yaitu kepala SKPD serta bendaharawan dan Pengurus barang SKPD yang selama ini telah melaksanakan tugas pencatatan dan pelaporan melalui aplikasi yang telah didukung penyedia aplikasi yang cukup handal dan dipercaya dapat membantu daerah dalam mengelola sistem informasi pencatatan aset,” terang Suherman.
Keberahsilan ini lanjut Suherman dapat digambarkan dalam hal Laporan Keuangan Pemerintah Daerah (LKPD) kabupaten ketapang, selama 6 (enam) tahun berturut-turut dari tahun 2014, 2015, 2016 2017,2018 dan 2019 telah mendapatkan opini Wajar Tanpa Pengecualian (WTP) dari badan pemeriksa keuangan republik indonesia. Atas opini tersebut, pemerintah kabupaten ketapang mengucapkan terima kasih kepada bpk ri perwakilan kalimantan yang hari ini tim pemeriksa lkpd juga turut hadir disini yang kebetulan sedang melakukan pemeriksaan pendahuluan atas lkpd pemerintah kabupaten ketapang tahun 2020.
“Dukungan OPD serta banyak pihak terkait dalam penyusunan laporan aset daerah dan laporan keuangan daerah sungguh suatu keniscayaan sehingga capaian itu dapat kita raih bersama dan kita patut bersyukur atas prestasi yang telah kita capai, Kegiatan ini adalah salah satu upaya dan ikhtiar kita untuk mempertahakan dan meningkatkan Pencapaian dan prestasi tersebut dan tentunya harus menjadi komitmen kita bersama untuk mempertahankannya dan meraih kembali opini WTP untuk ke 7 (tuujuh) kalinya,” kata Suherman.
Implementasinya harapan tersebut Suherman menekankan diperlukan sumber daya manusia yang kompeten dibidang pencatatan dan pengelolaan aset serta penguasaan sistem informasi keuangan berbasis teknologi.
“Bapak/ ibu selaku tim pengurus aset di kekayaan di masing-masing SKPD dituntut untuk menguasai dan meningkatkan kemampuan teknisnya. Dan harus selalu menyiapkan diri dengan pengayaan ilmu pengetahuan dan niat/ keinginan untuk lebih maju dan kerja serius sesuai tupoksi sehingga selalu membuka diri dengan perubahan-perubahan yang terjadi dan jangan terkesan ketinggalan dengan yang lain dalam melaksanakan tugas dibidang masing-masing,” pinta Suherman.
Dikatakan Suherman, bahwa penyajian laporan keuangan Pemerintah telah memasuki era baru yaitu laporan keuangan berbasis akrual, dalam mewujudkan laporan keuangan Pemerintah Daerah yang handal dalam penerapan akrual basis diperlukan pedoman teknis dalam pengelolaan akun-akun terkait yang bersifat signifikan.
“Dalam menyusun laporan keuangan, salah satu akun sangat penting dan signifikan dalam neraca Pemerintah Daerah adalah Aset Tetap,” papar Suherman.
Disampaikan Suherman, bahwa pada dasarnya terdapat dua masalah terkait pengelolaan Aset Tetap yaitu pencatatan dan pengelolaan atau pemanfaatan Aset Tetap.
Aset Tetap terkait, lanjut Suherman langsung dengan akun belanja modal atau penerimaan hibah. Aset Tetap menjadi akun yang paling menunjang penyelenggaraan fungsi pemerintahan dalam melayani masyarakat. Oleh sebab itu, aset tetap menjadi salah satu yang menjadi issuepenting yang menjadi salah satu objek dalam pemeriksaan laporan keuangan Pemerintah Daerah.
“Sebagaimana di atas pemerintah pusat telah sejak lama juga mencanangkan reformasi di bidang regulasi pengelolaan keuangan salah satu yang dilakukan adalah keharusan penerapan akuntansi dan pencatatan aset berbasis aplikasi dan berbasis akrual pada setiap instansi pemerintahan, baik pemerintah pusat maupun Pemerintah Daerah,” jelas Suherman.
Kata Suherman, pedoman pencatatan dan pengelolaan aset daerah dalam era akrual basis dimulai dengan lahirnya Peraturan Pemerintah nomor 27 tahun 2014 tentang pengelolaan barang milik Negara/Daerah, dalam peraturan ini telah diatur perihal pencatatan Aset secara rinci namun terkait dengan pengelolaan Aset Daerah masih diatur secara umum.
“Untuk mengakomodir segala permasalahan pemanfaatan Aset Daerah diterbitkanlah peraturan turunan yaitu Permendagri Nomor 19 tahun 2016 tentang pengelolaan barang milik daerah,yang merupakan Peraturan Pengganti dari Permendagri Nomor 17 tahun 2007 tentang pedoman teknis pengelolaan barang milik daerah,” jelas Suherman.
Selanjutnya kata Suherman, pedoman untuk menerapkan akuntansi dan pencatatan aset berbasis aplikasi menuju pengelolaan keuangan dan aset yang efektif dan efisen dalam pelaksanaan pelayanan kepada masyarakat, dalam pengelolaan barang milik daerah untuk melaksanakan ketentuan pasal 105 peraturan pemerintah nomor 27 tahun 2014 tetang pengelolaan barang milik negara/daerah sebagaimana telah diubah dengan peraturan pemerintah nomor 28 tahun 2019 dan pemerintah kabupaten ketapang bersama dprd juga telah memberlakukan peraturan daerah nomor 3 tahun 2020 tentang pedoman pengelolaan barang milik Daerah.
Disampaikan Suherman, bahwa selain itu dalam Pemerintah juga menerbitkan Permendagri nomor 108 tahun 2016 tentang penggolongan dan kodefikasi barang milik Daerah yang bertujuan untuk mempermudah pelaksanaan pengelolaan dan penatausahaan barang milik daerah. Perkembangan selanjutnya dalam pengelolaan keuangan daerah juga telah diberlakukannya Permendagri Nomor 90 tahun 2019 tentang klasifikasi,kodefikasi dan nomenklatur perencanaan pembangunan dan keuangan daerah,sebagai pedoman bagi pemerintah daerah dalam menyediakan dan menyajikan informasi secara berjenjang dan mandiri berupa pengolongan, pemberian kode dan daftar penamaan menuju single codebase untuk digunakan dalam penyusunan perencanaan. Lebih lanjut diterbitkan lagi keputusan menteri dalam negeri nomor 050-3708 tahun 2020 tentang hasil verifikasi dan validasi pemutakhiran klasifikasi, kodefikasi dan nomenklatur perencanaan pembangunan dan keuangan Daerah. Kedua regulasi dari pemerintah pusat tersebut di atas harus sudah dilaksanakan dalam pengelolaan keuangan Daerah paling lambat tahun 2021.
Selanjutnya diungkapkan Suherman, Pemerintah Pusat juga mulai memberlakukan Permengagri nomor 77 tahun 2020 tentang pedoman teknis pengelolaan keuangan Daerah, yang pelaksanaannya mengharuskan pemerintah daerah untuk melakukan revisi kembali terahadap beberapa peraturan daerah dan peraturan kepala daerah yang selama ini mengatur tentang pengelolaan keuangan secara umum, diantaranya peraturan daerah tentang pengelolaan keuangan daerah, peraturan kepada daerah tentang sistem dan kebijakan akuntansi, peraturan kepala daerah tentang sistem dan prosedur pengelolaan keuangan daerah dan beberapa peraturan lainnya. Seiring dengan adanya perubahan peraturan tersebut, perlu dilakukan penyesuaian terhadap sistem yang saat ini berjalan. Penyesuaian dilakukan mulai perencanaan hingga penatausaan baik terkait dengan perubahan sistem, kode maupun format laporan. Penyesuaian dilakukan untuk memastikan siklus pengelolaan barang milik daerah mulai perencanaan, penatausahaan hingga pelaporan telah terhubung sehingga terdapat kesesuaian antara perencanaan kebutuhan dan realisasi belanja Daerah. Sinkronisasi sistem sangat diperlukan dalam rangka meningkatkan efektifitas dan keakuratan data dan laporan pencatatan aset serta efisiensi waktu penyajiannya.
“Dalam rangka penyesuaian terhadap beberapa hal yang diantaranya telah disebutkan diatas, dilakukan sinkronisasi terhadap sistem perencanaan, sistem pengelolaan aset dan sistem keuangan. Sinkronisasi terkait pengelolaan aset dilakukan terhadap dua hal yaitu perencanaan kebutuhan barang milik Daerah untik pelaksanaan pemenuhan kebutuhan barang milik Daerah serta pengadaan aset yang telah terhubung dan sinkron dengan pelaksanaan pencatatan dan pelaporan aset yang selama ini terkesan “ditunggu” untuk penyelesaian laporan keuangan dalam tahun berjalan. Sehingga kedepana diharapkan laporan aset dapat sejalan waktunya dengan penyusunan laporan keuangan,” terang Suherman.
Sebelumnya dalam rangka penyesuaian terhadap Permendagri Nomor 108 tahun 2016, telah dilakukan mapping atau mencocokkan kode rekening belanja dengan penggolongan dan pengkodean asetnya. Pada tahap awal kegiatan telah di fokuskan pada sinkronisasi antara perencanaan kebutuhan dan pencatatan aset tetap dengan penyusunan anggaran belanja modal pada sistem keuangan serta mapping kode rekening belanja terhadap asetnya yang dijalankan dengan meningkatkan kemampuan dan sinergi aplikasi yang telah ada untuk menyusun Rencana Kebutuhan Barang Daerah (RKBMD) yang terkoneksi dengan sistem dalam perencanaan dan penyiapan kebutuhan serta pemeliharaan barang milik daerah (aset) serta pencatatan pelaporan yang juga terintegrasi dengan penatausahaan keuangan Daerah.
“Berdasarkan permendagri nomor 19 tahun 2016, perencanaan kebutuhan adalah kegiatan merumuskan rincian kebutuhan barang milik daerah untuk menghubungkan pengadaan barang yang telah lalu dengan keadaan yang sedang berjalan sebagai dasar dalam melakukan tindakan yang akan datang. Perencanaan barang milik daerah harus dapat mencerminkan kebutuhan riil barang milik daerah pada SKPD dan dalam lingkup daerah sehingga dapat dijadikan dasar dalam penyusunan rencana kebutuhan barang milik daerah (RKBMD),” lanjut PLH Bupati.
RKBMD merupakan dokumen perencanaan kebutuhan barang milik daerah untuk periode 1 (satu) tahun yang dijadikan sebagai dasar penyusunan rencana kerja dan anggaran skpd serta terhubung dengan pencatatan sebagai bagian lebih lanjut dari pengadaan aset yang dilakukan SKPD.
Selanjutnya dikatakan Suherman, Pemerintah Kabupaten Ketapang melalui kegiatan ini dapat merancang, menyusun dan mengoperasikan penyiapan peningkatan, konektivitas, dan sinkronisasi aplikasi pengisian Rencana Kebutuhan Barang Milik Daerah (RKBMD) dan pencatatan aset tetap pemerintah kabupaten ketapang secara online system dan offline system Sistem Informasi Keuangan Daerah (SIKD) Sistem Informasi Keuangan Dan Aset (SIKUAT) secara terpadu dan terintegrasi serta terkoneksi mulai dari sistem penganggaran, penatausahaan, pencatatan aset daerah dan penyusunan laporan keuangan pemerintah daerah terutama berkaitan Rencana Kebutuhan Barang Milik Daerah (RKBMD) peningkatan dan sinkronisasi pencatatan/pelaporan aset daerah dengan penatausahaan keuangan dan pelaporan serta penyusunan Rencana Kebutuhan Barang Milik Daerah (RKBMD) dengan menggunakan aplikasi Sistem Informasi Keuangan Daerah (SIKD) sistem informasi keuangan dan aset yang dapat diselesaikan sesuai waktu yang telah ditetapkan.
“Keberhasilan upaya-upaya ini diharapkan dapat menunjang kesiapan daerah dalam migrasi selanjutnya dalam aplikasi pengelolaan, penatausahaan dan pertannggungjawaban keuangan serta aplikasi pelaporan aset sebagaimana ditetapkan dalam Permendagri Nomor 90 tahun 2019 tentang SIPD,” kata Suherman.***(r/k65news).
Editor : M. Fahrozi
Gambar : Dokumen Humas dan Protokol Setda Ketapang
_______________
“MENGUTIP SEBAGIAN ATAU SELURUH ISI PORTAL INI HARUS MENDAPAT IZIN TERTULIS DARI REDAKSI, HAK CIPTA DILINDUNGI UNDANG-UNDANG”